 Product Radar


Деньги, которые инвестор выдал стартапу, заканчиваются дай Бог через пару лет, если не месяцев, а вот права нового акционера в бизнесе и обязательства команды перед ним остаются с компанией гораздо-гораздо дольше. Вместе с Дмитрием Рейдманом из X.Технологий «Ростелекома» я разобрал пять сделок и собрал семь ошибок, которые основатели совершают при привлечении инвестиций.
Со стороны основателя сделка выглядит просто: отдал часть компании, получил деньги и растешь быстрее. В спецсезоне моего подкаста «Стартап-секреты» «До и после инвестиций» я поговорил с пятью основателями и руководителями о том, как это устроено на практике. Одна компания взяла деньги на стадии прототипа, другая восемь лет росла на свою прибыль. Кто-то отдал 60% инвестору ещё на старте, а в другой истории деньги за долю получил прежний владелец, и компания продолжила жить на свои.
В финальном выпуске я разобрал эти истории с Дмитрием Рейдманом, директором по развитию цифрового бизнеса X.Технологий «Ростелекома». Дмитрий знает изнутри большинство сделок сезона и участвовал в инвестиционных решениях со стороны «Ростелекома». Спецсезон мы делали в партнёрстве с X.Технологиями, так что инвестор разбирает в том числе собственные сделки.
Мотивы стратегического инвестора Рейдман раскладывает на три корзины: расширить бизнес, повысить эффективность или снизить риски. «Ростелекому» стартапы помогают выйти за пределы телекома. Связь со временем превращается в коммодити, зато у группы больше миллиона B2B-клиентов, которым можно продавать отраслевой софт. Поэтому в основе каждой сделки лежит гипотеза: вместе компании сделают больше, чем по отдельности.
«Инвестиционные деньги, в отличие от кредитных, создают бесконечный набор обязательств», — Дмитрий Маркин, основатель Corteos.
Ниже я поделюсь пятью кейсами сезона с комментариями Рейдмана, а в конце соберу семь ошибок, которые из них вытекают.
Health Hero: расти на свои деньги или успеть за рынком
Первые 15 млн ₽ проект привлёк совсем рано, когда только переходил от прототипа к MVP. При этом Юлия считает, что спешить с чужими деньгами не стоит:
«Не нужно брать инвестиции, когда у тебя есть собственный капитал. Лучше максимально долго не брать ни от кого инвестиций, не брать никого на борт и развиваться на свои средства».
Что говорит инвестор. Рейдману подход Юлии импонирует: если свои деньги есть и ты веришь в бизнес, их и надо тратить. А если в собственный бизнес не веришь, чужие деньги брать тем более не стоит. Но у долгого бутстрэпа есть цена: компания растёт медленнее, упускает рыночное окно и пропускает вперёд конкурента, который уводит её клиентов.
Внешние деньги помогают, когда компания здорова, может серьёзно масштабироваться и заметно ускорится с деньгами инвестора. Идеально, если инвестор умный и вместе с деньгами приносит экспертизу, технологии и открывает нужные двери.
Здоровье компании Рейдман понимает широко. Сначала он смотрит на финансы: компания, которая сжигает деньги инвесторов и никак не выходит на траекторию, больна. Но здоровью бизнеса вредят и раздоры в команде, юридические проблемы и слабая IT-культура:
«Как ведётся разработка, какой там технический долг, документируются ли процессы, оформляется ли IP на создаваемые нематериальные активы. Когда бизнес запускается, кажется, что всё это второстепенно и этим можно пренебречь. Но в какой-то момент это может стать большой проблемой и лишить бизнес возможности привлекать инвестиции или даже развиваться вообще».
Я спросил Дмитрия, стоит ли бежать за деньгами, если конкурент уже поднял раунд. Прямой связи он здесь не видит. «Рабочие руки», например, добились большего, чем конкуренты с крупными раундами, хотя привлекли меньше.
Спешить стоит, когда нужно захватить долю рынка и привести клиентов в воронку, пока переманить их не стало слишком дорого. Ещё спешить стоит на рынках, где технологии меняются каждую неделю. Там выигрывает тот, кто успевает провести больше экспериментов, а для этого нужен бюджет на R&D.
«Когда бизнес-модель и рынок такие, что можно сделать рывок и оторваться, я считаю, что стоит привлекать инвестиции».
Imredi: сократить команду или купить время на R&D
Максим Семиренко с партнёрами запустил Imredi в 2016 году. Платформа автоматизирует операционную работу розничных сетей: планирует смены, следит за наличием и выкладкой товара, проверяет соблюдение стандартов и запускает промо.
Команда прошла акселератор ФРИИ, вышла на самоокупаемость и восемь лет вкладывала прибыль в развитие. В 2024 году стратегическим инвестором стал «Ростелеком»: основатели отдали 20% за солидную сумму.

Момент выбора Максим описал мне так:
«У нас было две развилки. Первая — опять урезать команду и, по сути, остаться в том направлении, что есть. Вторая — найти срок и период для R&D, для развития. И вот тогда мы начали всерьёз рассматривать инвестиции».
Что говорит инвестор. Для Рейдмана это история про рост. У Imredi был один продукт, который рынок уже покупал, и ещё четыре-пять продуктов на выходе. Каждому нужны отдельные деньги на разработку и продажи, и в одиночку компания не успела бы реализовать эти планы с той же скоростью. Деньги «Ростелекома» пошли в компанию, чтобы запустить новые продукты и выйти в регионы.
Интерес стратега тоже понятен. По оценке Рейдмана, примерно каждый второй ритейлер уже пользуется каким-то сервисом «Ростелекома». Imredi даёт этим клиентам ещё один нужный инструмент и помогает привести новых: в рознице до половины товара уходит по промо, и без автоматизации такой объём сложно контролировать.
Я спросил Рейдмана, как понять, что момент для сделки выбрали правильно. У каждой сделки есть финансовая модель, срок окупаемости и стратегия, и «Ростелеком» сверяется с ними раз в месяц или в квартал.
«Для нас окупаемость в пределах пяти лет считается хорошей сделкой. Не отличной, но хорошей. Если компания в течение первых двух-трёх лет вышла на запланированные показатели по выручке и маржинальности, значит, мы приняли правильное решение».
Если компания отстаёт от плана, партнёры разбираются, временная это просадка или стратегия дала серьёзный сбой.
«Рабочие руки»: долг, который всплыл посреди переговоров
«Рабочие руки» Олега Шилова — платформа, где работодатели ищут людей на сезонные пики и форс-мажоры, а люди ищут подработку. Путь к стратегу у компании оказался самым трудным в сезоне.

До пандемии она привлекла 34 млн ₽ от ФРИИ и бизнес-ангелов и потратила их совсем не на то, что планировала. Выручка упала до 1,5 млн ₽ в месяц, в команде осталось шесть человек, а новый раунд так и не случился.
Потом компания договорилась с QIWI о конвертируемом займе на 70 млн ₽ и успела получить 42,5 млн. Дальше банк лишился лицензии:
«Понятно, что ни о каких дальнейших инвестициях речь идти не могла. И вся проблема была в том, что по договору мы должны были единомоментно вернуть всю сумму. В один момент проценты выросли почти до 30% годовых».
Переговоры с «Ростелекомом» шли около двух с половиной лет. Кроме долга, сделку осложнили бизнес-ангелы с долей 7%. К концу 2025 года выручка «Рабочих рук» приблизилась к 1 млрд ₽, а «Ростелеком» стал крупным миноритарием компании.
Что говорит инвестор. «Ростелеком» два-три года наблюдал за рынком платформенной занятости и сравнивал игроков по одной связке: темп роста, развитие продукта и сколько денег на это ушло. Одни конкуренты росли чуть быстрее, но тратили кратно больше инвестиций, другие не росли вовсе. По этой метрике команда «Рабочих рук» оказалась самой эффективной.
Ещё инвестору понравилось, что компания строго соблюдает налоговое законодательство и иногда жертвует выручкой ради устойчивой модели: на этом рынке хватает недобросовестных игроков.
Долг перед QIWI Рейдман дилбрейкером не считал: «Ростелеком» был готов рефинансировать его под разумную ставку. Сильнее сделку тормозили акционеры с разными интересами:
«Мы гораздо раньше стали бы партнёрами, если бы не другие акционеры. Были те, кто нам помогал, например фонд ФРИИ. Но были и ребята, которых не буду называть, которые вставляли палки в колёса. И даже не нам, а Олегу».
Оценивать сам заём у QIWI Рейдман не берётся: форс-мажор может случиться в любой сделке.
«Если пытаться предусмотреть все форс-мажоры, до сделки никогда не дойдёшь. Любая сделка — это всегда для двух сторон прыжок веры. Волков бояться — в лес не ходить».
Ещё одна мысль, которой Олег поделился в нашем разговоре, касается ожиданий от денег:
«За счёт этих средств ты можешь побыстрее масштабироваться. Так бы ты вырос за год, а так можешь за три месяца нанять сотрудников и сделать выручку. Но это не всегда работает. Многие думают линейно: вот я сейчас положу столько денег, и на выходе будет столько. Но это так не работает».
Рейдман соглашается и рассказывает, что делает стратег, когда план буксует. Сначала партнёры ищут причины, потом проводят стратегические сессии, режут расходы, подключают каналы продаж X.Технологий и группы, а иногда доинвестируют. Работают по HADI-циклам, как учат в ФРИИ: гипотеза, действие, замер, новая гипотеза.
Если основатель выгорел и уехал в тёплые края, «Ростелеком» может взять компанию на внешнее управление и пересобрать команду. Бывало, что партнёры расходились и основатели выкупали долю. Списанных инвестиций у X.Технологий пока нет, но стоп-лосс есть: если продукт не нужен рынку, клиентов нет, а слабая команда постоянно просит денег, инвестор закроет проект.
Поэтому деньги стратег чаще выдаёт траншами. Сделка растягивается на два-четыре года, и следующую порцию компания получает, когда достигает очередного milestone.
«С партнёром нужно разделить не только потенциальный успех, но и потенциальные риски. Мы не готовы все риски взять на себя, поэтому у партнёра должен быть skin in the game».
Corteos: 60% на старте — приговор или входной билет
Дмитрий Маркин пришёл в деловой туризм разработчиком и решил заменить множество похожих внутренних систем одной общей платформой. Денег на запуск у него не было, и первый инвестор получил 60% компании:
«Условия были достаточно жёсткие. Сид-инвестор зашёл на 60%, потому что особо выбирать было не из чего. Очень полезно было, что сид-инвестор даёт инфраструктуру для старта: основатель чувствует себя комфортнее и не отвлекается на это».
За полгода команда довела прототип до прибыльного продукта. Следующие десять лет Corteos рос на собственной выручке, пандемию пережил на резервах, а потом привлёк «Ростелеком» как стратегического инвестора.
Что говорит инвестор. Первую сделку Corteos Рейдман сравнивает с моделью венчурной студии. Студия сама придумывает идею, делает прототип, собирает команду и проводит пилоты, а потом зовёт предпринимателя управлять бизнесом за долю. Для студий и венчур-билдеров 60–65% — обычное дело, бывает и 75%, и даже 90%. Для вчерашнего менеджера без денег на собственный бизнес это шанс стать совладельцем.
Но большая стартовая доля инвестора сказывается на компании годами. Чем больше основатель отдаёт в начале, тем меньше заработает потом. А если бизнесу понадобятся новые раунды, в какой-то момент отдавать станет нечего. Рейдман видел, как основатели теряли мотивацию из-за жадности инвесторов, и вспоминает анекдот про двух товарищей и красную кнопку: «Нажимаю я один, а пилим мы пополам».
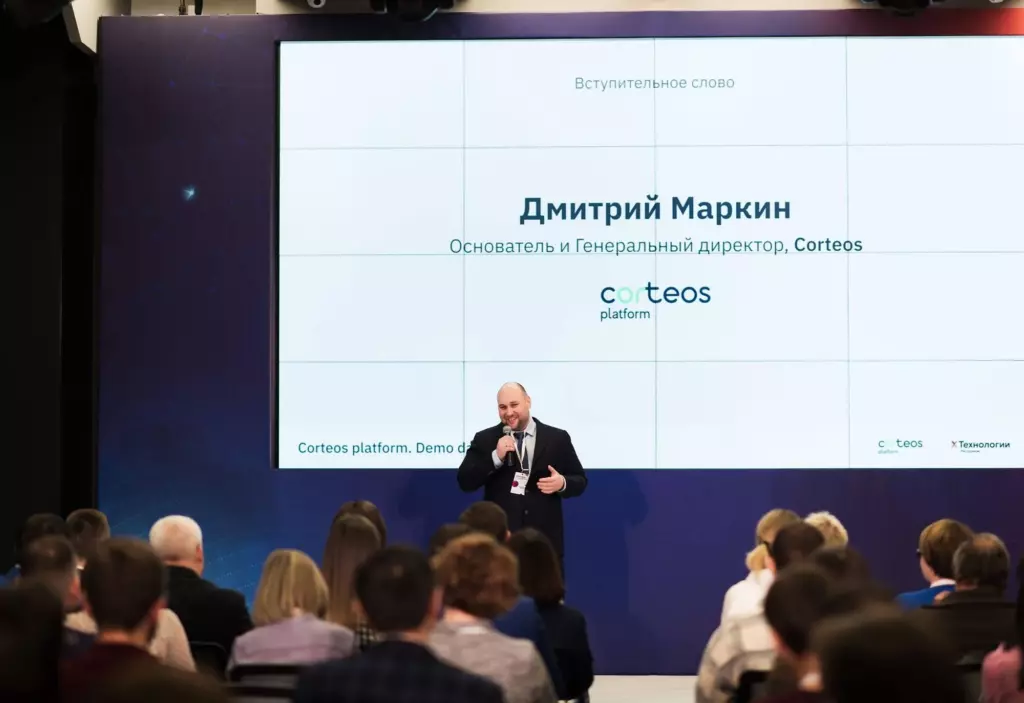
«Ростелеком» искал импортозамещение в тревел-индустрии после ухода Booking и решил зайти в рынок через B2B, чтобы не воевать с «Островком» и «Яндекс Путешествиями» маркетинговыми бюджетами. Сегодня через Corteos ездят в командировки больше 10 млн сотрудников корпораций, среди клиентов — РЖД, «Норникель», «Ростех» и сам «Ростелеком».
Сейчас, по словам Рейдмана, у «Ростелекома» 60%, остальное у основателей. Крупная доля партнёра его не смущает, если партнёр вносит соразмерный вклад. С сильным акционером 40% стоят дороже и приносят другие дивиденды. Компания может привлекать оборотные средства под крупные сделки и выигрывать тендеры, потому что заказчики видят за ней надёжную группу. Сверх того, стратег даёт каналы продаж, помогает с финансами и корпоративным управлением и пускает в свою продуктовую лабораторию проверять гипотезы.
«Если это вин-вин и две стороны выигрывают, то не страшно, что у партнёра большая доля. Важно, чтобы его вклад был соразмерен этой доле».
«Медиа Сервис»: где 51%, там и 100%?
«Медиа Сервис» вырос из Белгородского технопарка и делал информационные системы для культуры, образования, туризма и спорта — в том числе для «Пушкинской карты» и портала «Культура.РФ».
В 2023 году «Ростелеком» купил 51% компании, позже довёл долю до 75%. Деньги за долю получил прежний владелец, а сама компания продолжила жить на свои.
Генеральный директор Александр Минаев объясняет логику продавца так:
«Бенефициар, который всё это затеял, понял, что где 51%, там и 100%. И по сути своей уже не имеет никакого значения, одна доля или другая. Если у тебя контроль, то это контроль».
Что говорит инвестор. Рейдман с этим не согласен. Объём контроля зависит от цены и рисков, которые берёт на себя инвестор:
«Если тебе продают дорого, ты рискуешь, что планы не реализуются, окупаемость будет плохой и ты вообще потеряешь деньги. Поэтому если на тебя перекладывают много рисков, ты стараешься взять больше контрольных полномочий».
В зрелых устойчивых компаниях «Ростелеком» стремится к 51%: публичной компании выгодно консолидировать прибыльный бизнес. При этом инвестор хочет, чтобы основатели как можно дольше сохраняли интерес к своему делу. Поэтому операционное управление стратег оставляет команде, пока компания идёт по согласованному курсу.
Начинающие предприниматели, по наблюдению Рейдмана, часто плохо понимают, что такое контроль. На деле он сводится к 5–10 пунктам корпоративного договора:
- кто назначает и снимает директора;
- кто утверждает бюджет;
- кто нанимает и увольняет ключевых сотрудников;
- кто согласует крупные сделки и займы;
- как решаются вопросы конкуренции и отчуждения прав.
Именно вокруг этих пунктов идут главные споры на переговорах. Контроль сразу «Ростелеком» получает редко. Обычно стратег сначала вкладывается в рост, а увеличивает долю, когда стороны присмотрелись друг к другу.
Сейчас главная задача «Медиа Сервиса» — выйти на открытый рынок. В госзаказах компания упёрлась в потолок, а решения, которые она делала для региональных школ, вроде виртуальных дневников, уже покупают частные школы.
7 ошибок, которые стартапы совершают при привлечении инвестиций
1. Привлекать деньги в нездоровую компанию
Деньги ускоряют то, что уже работает. Олег Шилов формулирует это так: «Если без денег сейчас не летит, то и с деньгами не полетит». Инвестор оценит финансы, слаженность команды, юридическую чистоту, технический долг и права на интеллектуальную собственность. На старте всё это кажется второстепенным, а потом мешает привлечь деньги.
2. Сидеть на своих деньгах, когда рынок требует рывка
Развитие на свои сохраняет контроль, но стоит времени. Если нужно захватить долю рынка или привести клиентов в воронку раньше конкурента, медлительность обойдётся дороже размытия доли. При этом на раунды конкурентов ориентироваться не стоит: «Рабочие руки» обогнали соперников, хотя привлекли меньше денег.
3. Отдавать на старте долю, которой не хватит на следующие раунды
60% стартовому инвестору — нормальная цена, если без него бизнеса не будет, как в истории Corteos. Но основателю стоит заранее посчитать, что останется на будущие раунды и хватит ли ему мотивации развивать компанию с маленькой долей.
4. Ждать от денег линейного роста
Выручка редко растёт пропорционально вложениям, даже если людей удалось нанять за три месяца вместо года. Поэтому стратег выдаёт деньги траншами под milestones, а когда компания отстаёт от плана, основатель и инвестор вместе ищут причины и проверяют новые гипотезы.
5. Идти в сделку с долгами и конфликтами акционеров
Долг перед QIWI «Ростелеком» был готов рефинансировать, зато разногласия акционеров затянули сделку с «Рабочими руками». По словам Рейдмана, сделки чаще разваливаются из-за противоречий внутри компании, чем из-за действий инвестора.

6. Считать, что 51% решает всё
Контроль прописан в корпоративном договоре: кто назначает директора, утверждает бюджет, согласует крупные сделки и займы. Эти пункты основателю стоит обсуждать на переговорах, чтобы сохранить операционную свободу и после продажи контрольного пакета.
7. Выбирать инвестора по сумме чека
В истории «Медиа Сервиса» деньги ушли прежнему владельцу, и компании пришлось расти за счёт возможностей нового акционера. Corteos с партнёром получил доступ к тендерам, оборотным средствам и каналам продаж.
Вклад партнёра должен соответствовать его доле, и проверять это стоит до подписания так же внимательно, как оценку. Главное условие хорошей сделки Рейдман формулирует словами Джека Уэлча: «Главное не что делать, а с кем делать».

